جستجو در تک بوک با گوگل!

بازدید
لذا این مصوبه ظرف یک هفته در هیات دولت بررسی و به تصویب خواهد رسید که در نهایت بر اساس این مصوبه و همچنین برنامه چهارم توسعه، این پنج بانک مشمول قانون تجارت شده و از شمول قانون بانکها خارج میشوند که در این صورت آمادگی آنها برای ورود به بورس نیز تسهیل میشود. وی افزود: بحث آمادهسازی بانکها برای واگذاری به دلیل پیچیدگی و حساسیت خاصی که دارند (از جمله اینکه ۹۵ درصد دارایی این بانکها متعلق به مردم است) نیاز به بررسی بیشتری دارند. از سوی دیگر در اداره این بنگاهها هم باید دقت لازم انجام شود زیرا موتور محرکه سایر بنگاههای اقتصادی هستند. معاون وزیر امور اقتصادی و دارایی خاطرنشان کرد: بر اساس استفساریه سازمان خصوصیسازی و هیات عالی واگذاری سهام از مقام معظم رهبری، نتیجه به دست آمده حاکی از آن است که تنها ۲۰ درصد سهام صنعت بانکداری باید در دست دولت بماند و ۸۰ درصد از کل این صنعت باید واگذار شود. بر اساس این استفساریه از آنجایی که ارزش سهام بانکهایی که واگذار شود ۵۰ درصد ارزش صنعت بانکداری را تشکیل میدهد بنابراین باید تمامی سهام ۵ بانک صادرات، ملت، تجارت، رفاه کارگران و پست بانک به بخش خصوصی واگذار شود. معاون امور بانکی، بیمه و شرکتهای دولتی گفت: بر اساس مصوبه هیات عالی واگذاری ۵ درصد سهام بانکها و بیمهها برای کشف قیمت در بورس عرضه میشود.
پورمحمدی درباره اصلاح سلاختار نظام بانکی در کشور اظهارداشت: از سال گذشته ۱۱ کار گروه در وزارت امور اقتصادی و دارایی به صورت مستمر برای این اصلاحات که مدنظر رئیس جمهور هم بودند فعالیت میکنند تا موانع فراروی بانکها برداشته شود و نقش آنها برای خدمت به اقتصاد بیشتر، بهتر و سریعتر شود.
بازدید
پول الکترونیک تفنن یا نیاز زندگی امروز؟
اینک بعضی از بانکهای خصوصی به فکر افتاده اند تا برای تسهیل داد و ستد ها و خریدهای روزانه مردم پول الکترونیکی و به زبان دیگر کارتهای اعتباری منتشر و روانه بازار کنند. اقدام در خور ستایشی است که ما را یک گام به تحولات برق آسای علمی و تکنولوپی دنیای پیشرفته نزدیکتر می سازد اما تهیه و انتشار کارتهای اعتباری یک روی سکه است و فراهم ساختن زمینه و بستر عموم مردم از این کارتها روی دیگر سکه چه در غیر این صورت هدف جایگزین ساختن اسکناس با کارتهای اعتباری و بی نیاز ساختن مردم از همراه داشتن دسته های اسکناس برای پرداخت بهای کالا و خدمات مورد نیاز در آینده قابل پیش بینی برآورده نخواهذ شد .
از عمر پیدایش و رواج کارتهای اعتباری در مغرب زمین نزدیک به چهار دهه می گذرد و فرهنگ جایگزینی اسکناس با کارتهای اعتباری در کشور های پیشرفته جهان چنان عمق و وسعتی پیدا کرده که امروزه در آن کشورها کمتر شهروندی را می توان پیدا کرد که چند نوع از این کارتهای اعتباری را درجیب یا کیف پول خود نداشته باشد حدود ۵ سال پیش نیز نوعی کارت اعتباری به نام سمین از سوی یک موسسه معروف و معتبر داده پردازی در کشور ما انتشار پیدا کرد که اگر زمینه و زیر ساخت های لازم برای به جریان افتادن آن کارت اعتباری قبلا فراهم شده بود امروز کارتهای اعتباری منتشر شده از سوی بانکهای خصوصی و موسسات اعبتاری با استقبال گسترده ای از سوی عموم مردم روبه رو می شد اما در نهایت تاسف با وجود گذشت چند سال هنوز چنین زمینه ای برای رواج کارتهای اعتباری در شبکه توزیع کالا و عرضه خدمات کشور ما به وجود نیامده و به همین سبب کارتهای اعتباری نمی توانند حتی در سطح حداقل نقش اسکناس را در رفع نیازهای روزمره مردم ایفا کنند البته نباید فراموش کنیم که فرهنگ سازی و ایجاد زیرساختهای ضروری برای رواج کارتهای اعتباری از عهده یک بانک به تنهایی ساخته نیست.
مهمتر از برگزاری سمینار ایجاد زیرساختها و بستر هایی است که برای کارتهای اعتباری نزد مردم اعتبار ایجاد کند و به تمامی شهروندان اطمینان بدهد با در اخیتار داشتن یک یا چند نوع کارت اعتباری می توانند حتی از نانوایی و خواربا فروشی محله خود بدون نیاز به پرداخت اسکناس اجناس مورد نیاز خود را خریداری کنند. اما در کمال تاسف مشاهده می کنیم که درحال حاضر چنین اعتباری برای کارتهای اعتباری ایجاد نشده و اکثریت مردم به این پول الکترونیکی به چشم یک پیده لوکس تفننی و تجملی که اختصاص به قشر خاصی از جامعه دارد نگاه می کنند.
بازدید
۳- الف مسئولیت فردی افراد
۳- ب مسئولیت موسسات تجاری و غیر تجاری .
از جمله استثنائات تمام بیمه نامه های مذکور استثناء کردن و یا تحت پوشش قرار ندادن مسئولیت حرفه ای افراد میباشد . زیرا این ریسک اساسا" متفاوت است . ریسکهای تحت پوشش بیمه نامه های مذکور میباشد . بنابراین ، اغلب متخصصین و شرکتهای بیمه آنرا تحت عنوان جداگانه ای از زیرمجموعه بیمه های عمومی طبق بندی میکنند .
بیمه مسئولیت حرفه ای حسابداران رسمی
اصولا" امکان صدور این بیمه نامه فقط بعد از تشکیل جامعه حسابداران رسمی و تهیه و تدوین قوانین و مقررات لازم بوجود آمده است . زیرا در این زمان ، امکان بوجود آمدن تشکلی حرفه ای و ارایه وظایفی در این زمینه مهیا شده است . در نتیجه ، مسئولیت حرفه ای برای اعضاء و نیز همانگونه که در ادامه مشاهده خواهد شد شرایط لازم برای ارایه این بیمه نامه به معرض ظهور پیوسته است . از جمله شرایط بوجود آمده برای تشکل حرفه ای مذکور موارد زیر میباشد :
۱- مسئولیت خدمت به جامعه .
۲- مجموعه ای پیچیده از دانش .
۳- استانداردهای ورود به حرفه و رعایت آیین رفتار حرفه ای
۴- نیاز به اعتماد جامعه .
بر این مبنا در ادامه و بر اساس مبانی نظری و حقوقی مربوط ،روند طراحی قرارداد بیمه نامه مذکور ارایه خواهد شد.اصولا"صدور این بیمه نامه بر اساس قانون مصوب ۱۳۱۶ بنابر پیشنهاد بیمه گذار(حسابدار رسمی ) ،قانون مدنی و سایرقوانین و مقررات مربوطه خواهد بود .طبق ماده ۳قانون بیمه ، در قرارداد بیمه باید امورذیل بطور صریح قید شود:
1- حادثه یا خطراتی که عقد بیمه به مناسبت آن به عمل آمده است.
2 – موضوع بیمه
3- تاریخ انعقاد قرارداد
4– ابتدا وانتهای بیمه
5- بیمه گر و بیمه گذار
6-حق بیمه
7- میزان تعهد بیمه گر در صورت وقوع حادثه . در ادامه هر کدام ازبندهای مذکور بجز بند ۶ به علت بیان آن در قسمت تسهیم ریسک ، توضیح داده خواهد شد .
ریسک ناشی از مسئولیت حرفه ای حسابداران رسمی
حسابداران رسمی ارایه دهنده خدمات متنوعی میباشند که هر کدام از آنها میتواند متضمن خطراتی برای آنها باشد . هر کدام از این ریسکها میتواند منجر به مسئولیت قانونی آنها بشود. در این مورد اساسنامه ( پیشنهادی ) جامعه حسابداران رسمی خدمات اعضاء را به خدمات تخصصی و حرفه ای و سایر خدمات مرتبط تقسیم کرده است . این تقسیم بندی به منظور تفکیک کردن وظایف آنها بر اساس آیین نامه اجرایی تبصره (۴) از سایر خدمات قابل ارایه توسط اعضاء میباشد . طبق توافقی که بین حسابدار رسمی و شرکت بیمه بعمل خواهد آمد باید پوشش وظایف ارایه شده ، مشخص گردد . وظایف قانونی افراد حرفه ای از جمله حسابداران رسمی به دو قسمت تقسیم میشود (۱) انجام خدماتی که برای آنها استخدام شده اند (وظایف قراردادی ) (2) ارایه خدمات مطابق با استانداردهای رفتاری مناسب بر این اساس، سه نظریه مرسوم در ارتباط با طرح ادعای خسارت علیه حسابداران رسمی شکل گرفته است. نظریه های مذکور شامل نظریه نقض قرارداد شبه جرم (روابط غیرعادی ) و نقض قوانین موضوعه میباشد .
نظریه نقض قرارداد
این نظریه بر مبنای رابطه حقوقی بین حسابدار رسمی و مشتریان وی میباشد . این رابطه حقوقی در حقیقت ، اساس مسئولیتها و حقوق حسابدار را تعیین میکند. اساسا" صاحبکار و اشخاص ثالث ذی نفع ، یعنی کسیکه نه متعهد است و نه متعهدله اما به عنوان دارنده حقوق مشخص در قرارداد از آن نام برده شده یا منظور طرفین قرارداد بوده ، میتواند طرح ادعای خسارت بخاطر نقض قرارداد از طرف حسابدار رسمی را بنمایند . به هر صورت ، متعهد در صورت عدم انجام تعهد خود با انجام ناقص یا تاخیر در انجام آن ملزم به جبران زیان وارده به طرف دیگر قرارداد خواهد بود مگر آنکه ثابت کند عدم انجام تعهد یا موارد ذکر شده دیگر ناشی از قوه قاهره ( فورس ماژور) بوده است .
نظریه شبه جرم (مسئولیت غیر قراردادی یا ضمان قهری )
افراد معمولا" می توانند درگیردو نوع خطا یا اشتباه ، یعنی خطای عمومی و خصوصی بشوند. خطای عمومی،یعنی نقض قوانینی که برروی روابط افراد و بقیه جامعه حاکم میباشد .این خطا را جرم مینامند. خطای خصوصی به معنی تجاوز به حقوق دیگران می باشد و مسئولیت حاصله را مسئولیت مدنی می نامند. خطای خصوصی را شبه جرم نیز می نامند. شبه جرم خود خود به دونوع شبه جرم عمدی و غیرعمدی تقسیم می شود. شبه جرم های غیرعمدی ناشی از سهل انگاری(تقصیر) و بی توجهی می باشد . بیمه مسئولیت بندرت درگیرغرامت های قانونی ناشی ازرفتار محرمانه یا شبه جرم با قصد می شود و اصولا" شبه جرم های غیر عمدی ، سهل انگاری را پوشش می دهد زیرا بیمه مکانیسمی بدای مقابله با ریسک می باشد و ریسک و حادثه در برگیرنده اقدامی احتمالی یا غیرعمدی است. ارتکاب به شبه جرم این حق را به کسی که به حقوق وی تجاوز شده می دهد تا بخاطر خسارت وارده ادعای خسارت بنماید. اقدام مذکور را اقدامی مدنی و مسئولیت فرد را مسئولیت مدنی وی می نامند. مسئولیت مدنی به دو شاخه قراردادها (رابطه حقوقی) و شبه جرم ها تقسیم میشود . آسیب دیدگان بر اساس مسئولیت مدنی افراد از جمله حسابداران رسمی و بر مبنای رابطه حقوقی یا قاعده شبه جرم ها میتوانند ادعای خسارت ناشی از سهل انگاری آنها بنماید . البته از دیدگاه حقوقی ، فرایند طرح دعوا بر اساس رابطه حقوقی یا شبه جرم ها با همدیگر متفاوت خواهد بود .اگرچه دکترین های متعددی دررابطه با سهل انگاری بوجود آمده ولیکن بسط و توسعه اولیه آن از طریق حقوق عمومی بوده است. اصل اساسی حقوق عمومی این است که اغلب مردم در مقابل رفتار خود متعهد می باشند تا همانند یک فرد معقول و محتاط عمل نمایند.به عبارت دیگر، سهل انگاری عبارت است از تخطی از وظایف قانونی در مورد آن میزان دقت که هر شخص صالحی در شرایط مشابه آنچه به خسارت می انجامیده اعمال می کرد. در مورد وظایف تخصصی و حرفه ای ذکر شده در قبل برای حسابداران رسمی، سهل انگاری عبارت است از انجام ندادن وظایف تخصصی و حرفه ای و آئین رفتار مذکور خواهد بود . رعایت این موارد را برای وظایف تخصصی و حرفه ای حسابدار رسمی ماده ۴ آئین نامه اجرایی تبصره (۴) قانون استفاده ازخدمات تخصصی و حرفه ای حسابداران ذیصلاح به عنوان حسابدار رسمی- مصوب ۱۳۷۹ هیئت وزیران- بصورت صریح درخواست کرده است.
بازدید
بازدید
کارکنان خط تولید و آزمایشگاه:
مهندس تکنسین کارگر ماهر کارگر ساده
۱ 1 9 ______
توان برق (کیلو وات) : آب صنعتی روزانه( مترمکعب):
فرآیند تولید تاسیسات اضطراری
۶۰۰ 45 10
تصفیه فیزیکی بدون املاح بدون یون
نیاز جبرانی نیاز جبرانی نیاز جبرانی
ملاحظاتی: برق مصرفی روزانه ۸۰۰ kw (در ۲۴ساعت)
هزینه ی (انشعاب، نیرو رسانی و .. .. ) = ۰۰۰/۰۰۰/۸۰= ۰۰۰/۱۰۰ 800
ساختمانها (متر مربع)
تولید انبارها آزمایشگاه تاسیسات وتعمیرگاه سردخانه فضای باز
مواد محصول قطعات کلی
۲۹۰ __ __ __ 105 15 50 __ 130
ملاحظات: مساحت کل سوله با در نظر گرفتن ساختمان اداری، رستوران، سالن اجتماعات و نماز خانه، نگهبانی، تولید و آزمایشگاه ، انبار و فضای سبز= ۷۵۰ متر
وسایل نقلیه اضافی
کامیون لیفتراک برقی لیفتراک گازوئیلی سایر موارد
تن تن تن 2 تن ویژه تن تن تراکتور لودر
__ __
ملاحظات:
هزینه های جاری آزمایشگاه: داخلی (هزار ریال)
برای هزینه ی خرید وسایل اولیه و لازمه حدودا ده میلیون ریال در نظر می گیریم.
ارائه دیدگاههای کلی در مورد قیمت و امکان فروش و چگونگی روند تغییرات قیمت فروش محصول اصلی درداخل و خارج از کشور.
قیمت فروش یک کالای تولیدی صرفنظر از مسائلی همچون کشش بازار، اصلی رقابت و .. .. تابع عوامل عمده ای چون قیمت مواد اولیه، ماشین آلات بکار رفته (%۱ استهلاک) و ساسیتهای صادراتی واصول حاکم بر اقتصاد جاری کشور می باشد که دو مورد اخیر بخصوص در امور تولید صنعتی و محصولات ارائه شده کاملا اثر گذار است. چرا که بخصوص در رابطه با محصولات متنوعی که هم مواد اولیه و هم ماشین آلات آن از خارج کشور تامین می شود نرخ مصوبه ارز تخصیصی نقش اصلی را در قیمت تمام شده کالا دارد که در هر زمان با توجه به آن نرخ باید در قیمت ها تجدید نظر نمود.
تشریح دقیق وجامع فرآیند منتخب و ترسیم شماتیک جریان فرآیند (نمودار گردش مواد)
چنانکه گفته شد استفاده از ماشین آلات مدرن در خط توصیه می شود کهدر این صورت فرآیند تولیدبه شرح زیر خواهد بود:
۱- تنیم دستگاه بر روی نوع محصول تولیدی مورد نظر بر اساس برنامه تولید.
۲- خروج مواد اولیه از انبار و انتقال آنها به ورودی دستگاه.
۳- تغذیه مواد به داخل دستگاه و گرفتن محصول.
۴- تحویل محصول به انبار.
شرح فرآیند برنامه ریزی خط تولید:
ابتدا مشخصات سفارش که عبارتند از نوع محصول ، زمان تحویل و نحوه ارسال آن توسط قسمت فروش تهیه و به بخش مهندسی و طراحی ارسال می گردد. بر اساس آن ابتدا در رابطه با نوع محصول احتمالا تحقیقات لامز به عمل می آید. سپس نمونه آزمایشی تولید می شود و از طریق بخش فروش با نمونه مورد تقاضا و بازار مقایسه می گردد و در صورت هر گونه نقطه نظر اصلاحی مراتب به بخش مهندسی اعلام می گردد و این بخش اقدام به مسافت محصول می نماید.
در این بخش کلیه مراحل تولید از ابتدا یعنی از ورودمواد اولیه،تولید، و.. .. تعیین می شود و سپس اقدام به تهیه پارت لیست مواد و ضریب مصرف مواد می شود بر اساس عملیات انجام شده بخش کنترل کیفیت نیز برنامه ریزی لازم جهت کنترل کیفیت را تهیه و به خطر تولید ارائه می نماید. در رابطه با برنامه ریزی با توجه به زمان ساخت، برنامه روزانه تولید و برنامه پیشگیری و نگهداری ماشین تنظیم می شود و در ضمن با توجه به مواد مصرفی تعیین شده لوازم یدکی موردنظر، در خواست وب خش تدارکات نسبت به تامین آنها اقدام می نماید. بعد از آنکه این موارد تامین شده از لحاظ کیفیتی کنترل شده و مواد مصرفی و برنامه تعمیرات و نگهداری نیز به خط تولید ارائه می شود حال خط تولید با توجه به دریافت مواد اولیه شروع به تولید نموده و ضمن اعمال برنامه پیشگیری و تعمیرات در خط تولید محصول تهیه می شود و در جریان تولید با توجه به برنامه کنترل کیفیت خط تولید کنترل شده و محصول نهائی تولید بوجود می آید.
تعیین مشخصات ضروری خدمات مورد نیاز و تاسیسات عمومی شامل دستگاهها، تجهیزات و ماشین آلات آزمایشگاه، تعمیر گاه، سیستم ترابری، سوخت رسانی، سرماشین، آب رسانی، تهویه و هوای فشرده، سیستم دفع آلودگی محیط ریست، اطفاء حریف، باسکول برق و.. …
این واحد تولیدی نیز همچون دیگر واحدهای صنعتی برای انجام فعالیتهای خود نیازمند مجموعه ای از تاسیسات و تجهیزات جانبی بوده که همراه ماشین آلات خط تولید قادر به تولید باشند نظام تجهیزات خط تولید احتیارج به امکانات پشتیبانی مانند آب، برق، وسائط نقلیه، حمل و نقل، گرمایش، سرمایش، اطفاء حریف، تعمیر گاه، اثاثیه و لوازم اداری، سوخت و .. .. دارد.
تاسیسات جانبی لازم جهت این واحد عبارتند از:
۱- تعمیر گاه:
تعمیر گاه این واحد تولیدی که مربوط به سرویس فنی و نگهداری و رفع نقایص غیر اساسی است نیاز به امکانات محدودی دارد و جهت تعمیرات اولیه دستگاهها و تجهیزات موجود در خط تولید وتعویض احتمالی قطعات احتیاج بر ابزار آلاتی در حد یک تعمیر گاه مثل گیره ها، ابزار براق، انواع آچار، انواع انبر، تجهیزات ویژه، سیستمهای الکترونیکی مثل آمپر متر، و .. .. نیز ابزاری مثل دریل، سنگ رومیزی و .. .. دارد.
و در ضمن یک عدد دستگاه تراش معمولی نیز در نظر گرفته شده است.
۲- آزمایشگاه:
به منظور کنترل مواد اولیه و محصول آزمایشات فیزیکی مختلفی انجام می شود.
وسائل مورد نیاز برای چنین آزمایشاتی عبارتند از:
الف) کولی: ۲ عدد ت) الگوی تست
ب) میکرو متر: ۲ عدد ث) متر معمولی
پ) خط کش فولادی و) .. …
۳- وسائل نقلیه عمومی و حمل و نقل:
جهت تردد مدیریت و تعدادی از پرسنل نیاز به یک خودروی سواری و برای حمل و نقل خارج از کارخانه مواد و محصول و نیز امور خدماتی و عمومی یک عدد وانت ۲ تنی در نظر گرفته می شود.
همچنین به منظور تخلیه مواد اولیه و محصول و حمل و نقل آن یک دستگاه لیفت تراک ۲ تنی در نظر گرفته می شود و یک عددجرثقیل مکانیکی برای جا به جایی قالبها.
۴- تاسیسات برق:
با توجه به اینکه مناشین اصلی این واحد متکی بر انرژِ الکتریکی است وبه کمک نیروی برق کار می کنند، تامین برق مورد نیازواحد از مسائلی است که باید مورد توجه قرار گیرد.
برق تاسیسات، تعمیر گاه و آزمایشگاه:
برای کل تاسیسات و تعمیر گاه با توجه به ماین آلات موجود ۴۰ kw برق در نظر گرفته می شود.
برق اضافی هنگام راه اندازی:
۲۵% توان برق مصرفی ماشین آلات می باشد که در نتیجه حدود ۱۴۰ kw خواهد بود.
برق ساختمانها و محوطه و انبار: با توجه به روشنایی سالن و مساحت زیر بنا حدود ۱۰ kw برق در نظر گرفته می شود.
برق مصرفی واحد
ردیف شرح مقدار مصرفی (kw)
۱ برق تاسیسات، تعمیر گاه و آزمایشگاه 40
۲ برق ساختمانها، محوطه و انبار 10
۳ برق اضطراری (پمپ های آتش نشانی) 10
۴ برق مورد نیاز خط تولید 600
۵ برق اضافی هنگام راه اندازی 140
جمع کل: ۸۰۰ kw
ملاحظات: هزینه ی برق مصرفی در ماه= دورنی= تومان ۴۰۰۰۰=۵۰ 800
تومان ۰۰۰/۲۰۰/۱= ۳۰ 40000
تاسیسات مورد نیاز برق رسانی:
عبارت است از: انشعاب، نصب تابلوی برق و کنتور و .. …
تاسیسات آب:
آب مصرفی کارخانه شامل آب مصرفی فضای سبز و آب مصرفی پرسنل و آب شتشوی سالنها و.. … می باشد با توجه به محاسبات بخشهای بعد:
الف) آب مصرفی فضای سبز: ۵۰ لیتر
ب) آب مصرفی پرسنل: ۱۴۰ لیتر
پ) آب شستشوی سالنها و .. .. : ۲۵۰ لیتر ج) با احتساب آب خط تولید
ملاحظات: به طور کلی روزانه ۴۵۰ لیتر آب مورد نیاز این شکرت می باشد، که ماهانه می شود ۱۳۵۰۰ لیتر.
نظر به میزان مصرف آب روزانه (که با احتساب ۲۰% اضافی) کمتر از ۲۵ متر مکعب می باشد فرض تامین آب از طریق لوله کشی را داریم.
ملاحظات: هزینه انشعاب تجهیزات و اخذ پروانه به طور کل حدود ۰۰۰/۵۰۰ تومان می باشد.
و هزینه ی آب مصرفی ماهان عبارتست از: ۶۰۰/۴۸= ۳۰ 120 5/13
ذخیره سازی آب:
با توجه به میزان مصرفی آب روزانه کی منبع زمینی ۱۰ M3 برای ذخیره سازی کافیست.
در ضمنبرای تامین آب دستگاه تزریق از آب سرد کن استفاده می شود که سیستم رفت و برگشتی است.
اطفاء حریق:
بدلیل خطرات ناشی از آتش سوزی و به منظور حفظ ایمنی سالنهای تولید و انبارها وجود دستگاه اطفاء حریق در کارخانه ضروری است بدین منظور با توجه به متراژ سالنهای تولید وانبارها و اداری تعداد ۵ عدد کپسول آتش نشانی بهمراه تجهیزات مربوطه در نظر گرفته می شود.
اثاثیه و لوازم اداری:
انجام فعالیتهای اداری مستلزم وجود یکسری اثاثیه می باشد. نظیر میز، فایل، کمد، صندلی، و .. .. این واحد تولیدی نیز در حد لزوم از این تجهیزات برخوردار می باشد.
وسائل ارتباطی (تلفن):
با توجه به تعداد پرسنل در یک شیفت (کمتر از ۱۰ نفر) ۲ عدد خط تلفن کافی است.
گرمایش:
جهت گرم نمودن سالنهای تولیدی و اداری از سیستم های گازی و برقی استفاده می شود.
سرمایش:
برای سالنهای تولید از یک عدد کولر ۶۰۰ و برای سالنهای اداری و رفاهی از ۲ عدد کولر ۴۰۰۰ استفاده می شود.
تاسیسات هوای فشرده:
جهت تامین هوای فشرده مورد نیاز در سیستمهای کنترلی از یک عدد کمپرسور کوچک استفاده می شود.
تهویه:
برای سیستم تهویه رسانی سالن تولید و اداری از ۲ عدد دستگاه هواکش استفاده می شود.
فاضلاب/ پس آب:
با توجه به نوع فرآیند تولید که آلودگی خاصی ایجاد نمی کند تنها یک عدد چاه ساده پیش بینی می گردد.
کلیه تاسیسات ساخت داخل کشور می باشد.
تجزیه و تحلیل و محاسبه تعداد نیروی انسانی هر یک از سطوح مختلف (مدیریت ، مهندسی، تکنسین ها، کارگران ماهر،کارگران ساده، پرسنل تاسیسات و تعمیر گاه، پرسنل اداری و رفاهی و خدماتی)
بر آورد نیروی انسانی مورد نیاز و تعیین پست سازمانی هر یک در سازمان از اساسی ترین اصول هر تشکیلات می باشد و کارآئی و اثر بخشی آن نیز به کار برد صحیح وموثر از منابع نیروی انسانی ومدیریت بستگی دارد نیروی انسانی مورد نیاز این واحد تولیدی را می توان در بخشهای مدیریت مهندسی خط تولید آزمایشگاه، تعمیرو نگهداری، تاسیسات وکارکنان اداری و خدماتی تقسیم نمود نیروی انسانی مورد نیاز اینواحد تولیدی به شرح زیر تقسیم میشوند:
مدیریت:
مسئولیت اداره شرکت و بخشهای مالی اداری و بازرگانی را خواهد داشت می تواند یک نفر مهندس مکانیک با تجربیات کافی در این زمینه باشد. (۱ نفر)
مسئول شیفت:
جهت نظارت بر امور تولید در هر شیفت یک مسئول تولید با تحصیلات فوق دیپلم مکانیک و دارای تجربه در این زمینه کاری لازم است. (۲ نفر)
اپراتور ماشین:
جهت کار بر روی هر دستگاه در هر شیفت و برای هر ماشین ۱ نفر جمعا ۴ نفر با تحصیلات دیپلم و گذراندن دوره آموزشیکار با ماشین مربوطه (۸ نفر)
کارگر ساده:
مخصوص حمل و نقل مواد و محصول (۱ نفر)
بازدید
بازدید
۱- اینکوترمز (INCOTERMS) یا شرایط تجارت بین الملل :
در دهه ۱۹۳۰ میلادی اتاق بازرگانی بین المللی (ICC) مطالعاتی را در زمینه تفسیر اصطلاحات تجاری به عمل آورد و مقرراتی را برای تفسیر یکنواخت اصطلاحات بازرگانی بین المللی در سال ۱۹۳۶ برقرار نمود که به اینکوترمز معروف گشت.
اینکوترمز که در برگیرنده اصطلاحات بازرگانی بین المللی است در واقع تعیین کننده ضوابط بین خریدار و فروشنده در معاملات تجاری است که آخرین آن اینکوترمز ۲۰۰۰ می باشد که منتشر گردیده است.
اینکوترمز ۲۰۰۰ به چهار گروه اصلی طبقه بندی شده است :
۱- گروه E : در این گروه فقط از یک واژه EXW به معنی تحویل کالا در نقطه عزیمت استفاده شده است. (نقطه عزیمت ممکن است محل کار، محل انبار، کارخانه، مزرعه و یا هر نقطه دیگری باشد که توافق شده است.) فروشنده کاری نمی کند مگر واگذاری کا لا در محل تعیین شده به خریدار.
2- گروه F : که دارای سه واژه می باشد :
* FAS : کالا در کنار کشتی و روی اسکله در بندر بارگیری (مبداء) تحویل می گردد.
* FOB : کالا لزوماً باید روی عرشه کشتی و در مبداء تحویل گردد.
* FCA : کالا به شرکت حمل در نقطه یا محل تعیین شده تحویل گردد.
۳- گروه C که در این گروه فروشنده مسئولیت انعقاد قرارداد حمل و پرداخت کرایه حمل کا لا تا مقصد را بعهده دارد و شامل اجزاء زیر است :
* CFR : فروشنده مسئولیت پرداخت کرایه حمل تا بندر تعیین شده در مقصد را قبول می کند.
* CPT : تحویل کالا با کرایه و یا هر نوع وسیله نقلیه تا محل تعیین شده در مقصد انجام می شود.
* CIF : فروشنده علاوه بر کرایه حمل ، مسئولیت انعقاد قراداد بیمه و پرداخت هزینه آن تا محل تعیین شده در مقصد را نیز عهده دار می شود.
* CIP : تحویل کالا با کرایه حمل و بیمه بدون کشتی و تا محل تعیین شده در مقصد انجام می شود.
۴- گروه D : در این گروه فروشنده بیشترین مسئولیت را در معامله به عهده دارد در حالی که کمترین مسئولیت متوجه خریدار است و اجزاء آن عبارتند از :
* DES : خریدار باید کالا را برای ورود ترخیص کند. ( تحویل کالا در عرشه کشتی و در مقصد )
* DEQ : ترخیص کالا در گمرک مقصد بعهده خریدار است . (تحویل کالا در اسکله و در مقصد)
* DAF : ترخیص کالا برای ورود بعهده فروشنده است. (تحویل کالا در مرز تعیین شده )
* DDU : تحویل کالا در محل تعیین شده در مقصد بدون ترخیص و بدون پرداخت حقوق گمرکی آن
* DDP : ترخیص کالا برای ورود بعهده فروشنده می باشد. (تحویل کالا در انبار خریدار یا گمرک مقصد و پرداخت تمام حقوق و عوارض مربوطه)
۲- مناطق آزاد تجاری (FREE TRADE ZONE)
مناطق آزاد تجاری عبارت از نواحی محصور و حفاظت شده ای است که معمولاً در کنار سواحل دریاها و یا مناطقی که از جهت حمل و نقل سریع کالاها دارای امتیازات و تسهیلات ویژه ای می باشد ایجاد می گردد.
سازمان UNIDO وابسته به سازمان ملل متحد مناطق آزاد تجاری را اینگونه تعریف می کند : «مناطق آزاد تجاری عبارتست از محرکه ای در جهت تشویق صادرات صنعتی»
۳- تجارت متقابل (Counter trade) :
تجارت متقابل قدیمی ترین شیوه مبادلات تجاری است. در این نوع معاملات معمولاً قراردادها و مقاوله نامه هایی بین دو دولت انجام می پذیرد و بانکهای مرکزی دو دولت با افتتاح حساب های ویژه نسبت به عملیات تجاری و مالی اقدام می کنند.
شیوه های مهم تجارت متقابل عبارتند از :
الف: معاملات دو جانبه (فروشنده خریدار) در اینگونه معاملات فروشنده یا صادرکننده در ازاء کالائی که به طرف دیگر می دهد صد در صد کالا دریافت می کند.
ب: معاملات سه جانبه ( فروشنده واسطه خریدار)
ج : همکاری صنعتی (Buy Back) : در این روش یک طرف ماشین آلات و دانش فنی و امکانات تولید یک محصول را در اختیار دیگری قرار می دهد و طرف دیگر تعهد مـی کند پس از بهره برداری برای یک دوره زمانی معینی تمام یا بخشی از تولیدات را در اختیار او قرار دهد.
۴- صادرات (EXPORT) :
کسب درآمد ارزی یکی از مهمترین ابزارهای رشد و توسعه اقتصادی است که این مهم از طریق فروش تولیدات یا خدمات به کشورهای دیگر حاصل می شود و آن را صادرات مـی نامند.
انجام صادرات و فروش کالا در بازارهای خارجی از ظرافت و حساسیت های خاصی برخوردار است که عدم توجه به آنها ممکن است نابودی سرمایه های مالی و انسانی را به دنبال داشته باشد.
مراحل انجام صادرات عبارتند از :
الف: بازاریابی : اولین و مهمترین قدم در انجام صادرات است. بازاریابی یعنی شناخت بازارهای خارجی و راههای نفوذ به آن که دستیابی به این شناخت از طریق مذاکره با خریداران، استفاده از اطلاعات و آمارهای رسمی، شرکت در نمایشگاههای بین المللی، تماس با رایزن های بازرگانی در سفارتخانه ها و اتاق های بازرگانی و همچنین استعلام از موسسات بین المللی و مراکزی که در این مورد خدمات ارائه می دهند امکانپذیر است. همچنین شناسائی کالاهای رقیب و کیفیت وقیمت آنها در بازار موردنظر و استفاده از روشهای تبلیغاتی برای معرفی کالا نقش مهمی در موفقیت یک صادرکننده دارند.
ب: کسب مجوز صدور : پس از بازاریابی صادرکننده باید مجوز صدور کالا را از وزارتخانه های صنعتی یا کشاورزی و یا بازرگانی کسب نماید ولی در حال حاضر صدور اغلب کالاها نیاز به مجوز ندارد و فقط برای کالاهای خاصی مجوزهای موردی صادر می شود.
ج: تعیین قیمت صادراتی : صادرکننده برای تعیین قیمت کالاهای صادراتی خود باید به کمیسیون نرخگذاری مراجعه کند. این کمیسیون مرکب از نمایندگان وزارت بازرگانی، مرکز توسعه صادرات (سازمان توسعه تجارت فعلی)، وزارت صنایع، گمرک ایران و بانک مرکزی می باشند. پس از تعیین قیمت صادراتی، صادرکننده ملزم است که معادل قیمت های تعیین شده ارز به بانک مرکزی معرفی نماید.
د: صدور پروفرما (پیش فاکتور) : صادرکننده باید پروفرما یا پیش فاکتور را که حاوی مشخصات کالا و فروشنده آن است برای خریدار ارسال نماید.
ر : تهیه و تدارک و بسته بندی : صادرکننده در این مرحله باید کالا را تهیه و مطابق با توافق به عمل آمده بسته بندی نماید.
و- دریافت گواهی بازرسی کالا : این گواهی که معمولاً مورد درخواست خریدار است توسط موسساتی که موارد توافق طرفین قرار گرفته است صادر می شود.
ی- صدور فاکتور و اخذ گواهی مبدأ : صادرکننده در این مرحله باید فاکتور فروش کالای خود را صادر و به تائید اتاق بازرگانی محل برساند و اتاق بازرگانی گواهی مبدأ کالا را صادر خواهد نمود.
ن- سپردن پیمان یا تعهد ارزی : صادرکننده با ارائه مدارک لازم از جمله قیمت مصوب کمیسیون نرخگذاری باید پیمان ارزی به بانک (اداره تهاتر و امور صادراتی) بسپارد.
در حال حاضر که شرایط صادرات سهل تر شده است به جای پیمان ارزی، صادرکننده یک ورزقه تعهد ارزی از بانک دریافت و پس از امضای آن متعهد به بازگرداندن ارز حاصل از صادرات می شود.
م- عقد قرارداد حمل و بیمه : صادرکننده با یکی از شرکتهای معتبر حمل و نقل بین المللی قرارداد حمل امضاء می کند و همچنین کالا را تا رسیدن به مقصد بیمه می کند.
هـ – اظهار کالابه گمرک : در این مرحله کالا به گمرک حمل می شود و اظهارنامه خروجی یا صادراتی تنظیم و به گمرک ارائه می گردد. پس از ارزیابی کالا و پلمپ کردن بسته ها جواز خروجی (پروانه صادراتی) اخذ می گردد.
س- ارسال کالا : صادرکننده جواز خروجی را به شرکت حمل و نقل تحویل می دهد و شرکت مزبور براساس آن بارنامه حمل صادر و کالا را از گمرک بارگیری و به مقصد حمل می کند.
ش- دریافت واریز نامه : اگر کالا بصورت گشایش اعتبار اسنادی صادر شده باشد صادرکننده می تواند با ارائه اسناد حمل به بانک طرف حساب مراجعه و معادل ریالی مبلغ ارزی گشایش شده را به نرخ تعیین شده دریافت و گواهی یا تصدیق صدور اخذ نماید اما اگر بصورت امانی بخواهد صادر کند ، صادرکننده کالای خود را به کشورهای موردنظر حمل می نماید و در مهلت تعیین شده به فروش می رساند و ارز حاصل از فروش را به کشور باز می گرداند و گواهی صدور دریافت می کند.
۵-واردات (Import) :
واردات یعنی ورود کالا به قلمرو گمرکی یک کشور که انواع مختلفی دارد :
الف- واردات قطعی
ب- واردات موقت
ج- کالای مرجوعی
د- ترانزیت (داخلی و خارجی)
الف- واردات قطعی : دارای انواع روشها می باشد که اهم آن عبارتند از :
۱- واردات از محل ارز خریداری شده از سیستم بانکی جهت گشایش اعتبار
۲- واردات الا با ارز آزاد جهت گشایش اعتبار
۳- واردات در مقابل صادرات از محل پروانه صادراتی به نام شخص صادرکننده (غیرقابل واگذاری)
۴- واردات در مقابل صادرات به کشورهای آسیای میانه و آفریقا با ارائه پروانه صادراتی به نام شخص صادرکننده یا به نام دیگری با واگذاری رسمی (حق واگذاری به غیر برای یکبار وجود دارد.)
۵- واردات بصورت بدون انتقال ارز از محل سرمایه گذاری خارجی پس از تائید سازمان سرمایه گذاری (وزارت امور اقتصادی و دارائی)
۶- واردات به صورت بدون انتقال ارز از محل فهرست اقلام مجاز اعلام شده.
۷- واردات به صورت بدون انتقال ارز از محل مصوبات کمیسیون ۴ نفره مستقر در وزارت بازرگانی
تشریفات ثبت سفارش واردات کالا :
۱- رعایت ضوابط فنی ثبت سفارش کالا
۲- ارائه مدارک موردنیاز برای ثبت سفارش کالا شامل کارت بازرگانی معتبر، کارت عضویت وزارت بازرگانی، اوراق ثبت سفارش به امضاء متقاضی ، اخذ مجوزهای قانونی لازم براساس کتاب مقررات صادرات و واردات، اصل پروفرما و کپی آن
۳- رعایت دستورالعمل های مربوط به صدور اصلاحیه و تمدید و ابطال ثبت سفارشات در صورت لزوم
نحوه گردش کار اجرائی ثبت سفارش :
۱- اقدام متقاضی به ثبت نام و عضویت در بانک اطلاعاتی وزارت بازرگانی از طریق تکمیل فرم ثبت نام ، ارائه مدارک موردنیاز و دریافت کارت عضویت
۲- ارائه اسناد ثبت سفارش به مسئول مربوطه در معاونت بازرگانی خارجی جهت کنترل مدارک
۳- بررسی کارشناسی مدارک و بررسی شرایط ورود کالاهای مورد تقاضا و انطباق مدارک ارائه شده با دستورالعمل های موجود و مقررات مربوطه و بررسی تعرفه کالا براساس سیستم H.S
۴- تائید مراتب در ظهر اوراق ثبت سفارش برای پرونده های کامل پس از بررسی موارد زیر :
* کنترل و تنظیم اسناد جهت مهر و شماره ۸ رقمی
* بررسی نوع معامله ثبت سفارش و انطباق جهت مهر مربوطه
* درج مهر در اوراق ثبت سفارش و اصل پروفرم
* محاسبه کارمزد و صدور فیش معادل مبلغ ارزش ریالی کالا
۵- تحویل اوراق ثبت سفارش و پروفرم و سایر اسناد به متقاضی
ب- واردات موقت :
ورود موقت نوع دیگری از واردات است و معنای آن اینست که گاهی بعضی از کالاها به منظور معینی موقتاً به کشور وارد می شوند و پس از مدتی که منظور فوق تامین شد از کشور خارج می گردند. مانند :
* کالاهای خارجی که جهت شرکت در نمایشگاههای بین المللی وارد می شوند.
* کالاهایی که برای تعمیر و تکمیل وارد می شوند.
* دستگاههای فیلمبرداری و عکسبرداری هوائی و مطالعات علمی یا فنی و غیره
* وسائط نقلیه و محفظه های مخصوص حمل کالا
* کالاهایی که طبق قراردادهای گمرکی بین المللی بطور موقت وارد می شوند.
ج- کالاهای مرجوعی :
کالاهایی هستند که وارد کشور شده و بنا به دلایلی به خارج از کشور برگردانده می شوند. کالاهای مرجوعی در اصل جزء واردات غیرقطعی و موقت طبقه بندی می شوند.
د- ترانزیت (داخلی و خارجی) :
* ترانزیت خارجی عبارت از این است که کالای خارجی به منظور عبور از خاک ایران از یک نقطه مرزی کشور وارد و از نقطه مرزی دیگر خارج شود. این نوع کالاها جزء واردات و صادرات قطعی محسوب نمی شوند.
* ترانزیت داخلی عبارت از آن است که کالای گمرک نشده از گمرکخانه مجاز به گمرکخانه دیگری حمل و نقل شود مثلاً حمل کالا از یک گمرک مرزی یا داخل کشور به گمرک دیگری در داخل کشور.
۶- روش های پرداخت در معاملات بازرگانی : این روشها به دو گروه عمـده تقسیم مـی شود :
۱- روشهائی که ریسک فروشنده زیاد ولی ریسک خریدار کم است.
۲- روشهایی که ریسک خریدار زیاد ولی ریسک فروشنده کم است.
در روش اول معمولاً فروشنده کالا را ارسال می نماید و سپس وجه آن را از خریدار دریافت می کند ولی در روش دوم فروشنده وجه کالا را قبل از ارسال کالا از خریدار دریافت می نماید.
در حال حاضر متداولترین و مهمترین شیوه پرداخت در معاملات بازرگانی شیوه اعتبارات اسنادی است که دارای مقررات خاصی می باشد که به مقررات متحدالشکل اعتبارات اسنادی (UCP- 500) معروف است.
تعریف اعتبارات اسنادی : تعهدی است که بانک گشایش کننده اعتبار برعهده می گیرد تا در قبال اخذ اسناد معینی که مورد درخواست متقاضی اعتبار است مطالبات ذینفع اعتبار یا فروشنده را بپردازد. این پرداخت یا از طریق برات ارزی (B/E) و یا از طریق اعتبارنامه (L/C) صورت می گیرد.
*برات ارزی B/E توسط صادرکننده یا فروشنده نوشته شده و از طریق بانک ذینفع ارسال می شود و توسط خریدار یا واردکننده قبول نویسـی مـی شود و صـادرکننده مـی تواند با ارائه این سند به بانک خود بلافاصله مبلغ آن را دریافت کند این برات قابل معامله است.
بازدید
سهام عدالت
بازدید
سهام عدالت



دانلود کتاب اندروید طعم مرگ ۴٫۲۵/۵ (۸۴٫۹۳%) ۷۳ امتیازs ♥ عناوین اصلی کتاب اندروید ” طعم مرگ ” شامل: ♥ فصل اول: حقیقت مرگ ♥ فصل دوم: اقسام مرگ ♥ فصل سوم: احتضار و خصوصیات آن ♥ فصل چهارم: سکرات مرگ ♥ فصل پنجم: ترس […]
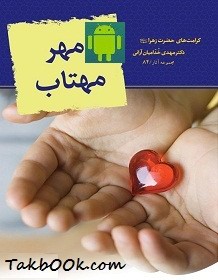
دانلود کتاب اندروید مهر مهتاب _ کرامات حضرت فاطمه ۴٫۱۹/۵ (۸۳٫۷۵%) ۴۸ امتیازs سخن مولف : در این کتاب، ابتدا سى کرامت نقل کرده ام سپس در فصل دوم به چند بحث پرداخته ام: «آیا خواب حجّت است؟ چگونه مى شود به خواب اعتماد […]

دانلود کتاب اندروید گوهر هفتم : چهل سخن از امام کاظم ۴٫۲۵/۵ (۸۵٫۰۰%) ۴۸ امتیازs سخن مولف : ما خود را پیرو اهل بیت علیهم السلام مى دانیم و محبّت آنان را در دل داریم، خدا به آنان مقام عصمت داده است و از […]

دو سرویس افزایش دنبالکننده پیش روی مدیر یک فروشگاه اینترنتی قرار دارد؛ یکی ارزانتر است و دیگری با عنوان «فالوور واقعی و باکیفیت» تبلیغ میشود. هر دو وعده رشد عدد بالای صفحه را میدهند، ولی معلوم نیست حسابها متعلق به چه کسانیاند و چرا […]
نام نویسنده روی جلد کتاب چاپ شده بود، اما آن مرد اصلاً وجود خارجی نداشت! در قرن نوزدهم، برخی زنان نویسنده برای عبور از پیشداوریهای ناشران و خوانندگان، رمانهای خود را با نام مستعار مردانه منتشر میکردند.
در این مطلب مجموعهای از منابع آموزشی حسابداری و مالیاتی معرفی شده است. موضوعات این کتابها شامل آموزش نرمافزار سپیدار، قوانین مالیاتی، حسابداری صنعتی، حقوق و دستمزد، حسابداری اموال و انبار، خرید و فروش و تهیه صورتهای مالی است. همچنین اطلاعاتی درباره دانلود کتاب های حسابداری، خرید کتاب سپیدار و خرید کتاب قوانین مالیاتی ارائه میشود.
تمامی حقوق و مطالب سایت برای تک بوک محفوظ است و هرگونه کپی برداری بدون ذکر منبع ممنوع می باشد.